Asigurarea pentru schi nu este, de obicei, un produs separat, ci o extensie a poliței de călătorie, prin care asigurătorul acceptă să acopere și accidentele produse în timp ce practici sporturi de iarnă. Fără această extensie, multe polițe standard exclud schiul și snowboardul, considerându-le activități cu risc ridicat, iar o fractură pe pârtie poate rămâne integral în sarcina ta.
Pe lângă extensia propriu-zisă, contează detaliile: unde schiezi, cum ești transportat de pe munte, ce se întâmplă dacă lovești un alt schior și cine plătește echipamentul spart. Le luăm pe rând. Informațiile de mai jos au caracter general; textul poliței tale decide, iar condițiile se pot schimba de la un sezon la altul.
De ce polița standard nu ajunge pentru schi
Polița de călătorie standard este gândită pentru activitățile turistice obișnuite, iar majoritatea asigurătorilor trec schiul, snowboardul și alte sporturi de iarnă în categoria activităților excluse sau acceptate doar cu primă suplimentară. Motivul este simplu: probabilitatea unui accident și costul intervenției pe munte sunt mai mari.
Cum recunoști excluderea
În condițiile contractuale, caută capitolul de excluderi și lista sporturilor. Formulări precum „practicarea sporturilor de iarnă”, „sporturi periculoase” sau „activități sportive cu risc ridicat” arată că schiul nu este acoperit fără extensie. Unele polițe acceptă schiul de agrement, dar exclud competițiile, antrenamentele și schiul în afara pârtiilor.
| Activitate | Poliță standard | Cu extensie pentru sporturi de iarnă |
|---|---|---|
| Schi și snowboard pe pârtii marcate | de obicei exclus | de obicei inclus |
| Sanie, patinaj de agrement | variază | de obicei inclus |
| Schi în afara pârtiilor (off-piste) | exclus | uneori, cu condiții |
| Schi de tură, freeride | exclus | rar, adesea cu extensie dedicată |
| Competiții și antrenamente | exclus | de obicei exclus |
| Snowpark, sărituri | exclus | variază |
Ce trebuie să conțină o poliță bună pentru schi
O poliță potrivită pentru schi combină componenta medicală cu câteva acoperiri specifice muntelui. Lipsa uneia dintre ele poate lăsa neacoperită exact cheltuiala cea mai mare.
- Cheltuieli medicale de urgență, cu o sumă potrivită țării; detalii în articolul despre acoperirea medicală.
- Căutare și salvare, inclusiv transportul de pe pârtie cu sania sau snowmobilul.
- Transportul cu elicopterul, unde este cazul.
- Repatrierea medicală, dacă accidentul este grav.
- Răspunderea civilă față de alți schiori.
- Accidentele personale, pentru invaliditate sau deces.
- Echipamentul, propriu sau închiriat.
- Skipassul și lecțiile neutilizate după accident.
Salvarea și transportul de pe munte
În unele țări cu stațiuni alpine, intervenția echipelor de salvare și transportul cu elicopterul sunt facturate persoanei salvate. Fără acoperire explicită, costul salvării poate depăși valoarea întregii vacanțe. Caută în poliță expresii precum „cheltuieli de căutare și salvare” sau „transport de urgență de pe pârtie” și verifică dacă au o sublimită separată.
Atenție: Unele polițe acoperă transportul cu elicopterul doar dacă a fost cerut de echipa de salvare sau aprobat de centrul de asistență. Nu cere tu elicopterul dacă nu este o urgență vitală.
Pârtie sau off-piste: unde se termină acoperirea
Cea mai frecventă capcană la asigurarea pentru schi este diferența dintre schiul pe pârtiile marcate și deschise și schiul în afara lor. Majoritatea extensiilor acoperă doar primul caz.
Ce înseamnă „pârtie marcată și deschisă”
O pârtie marcată este un traseu delimitat și semnalizat de administratorul domeniului schiabil, deschis oficial publicului în ziua respectivă. Dacă ieși între balize, într-o zonă nepregătită, sau cobori pe o pârtie închisă, ești, pentru multe polițe, în afara acoperirii.
Off-piste, freeride și schi de tură
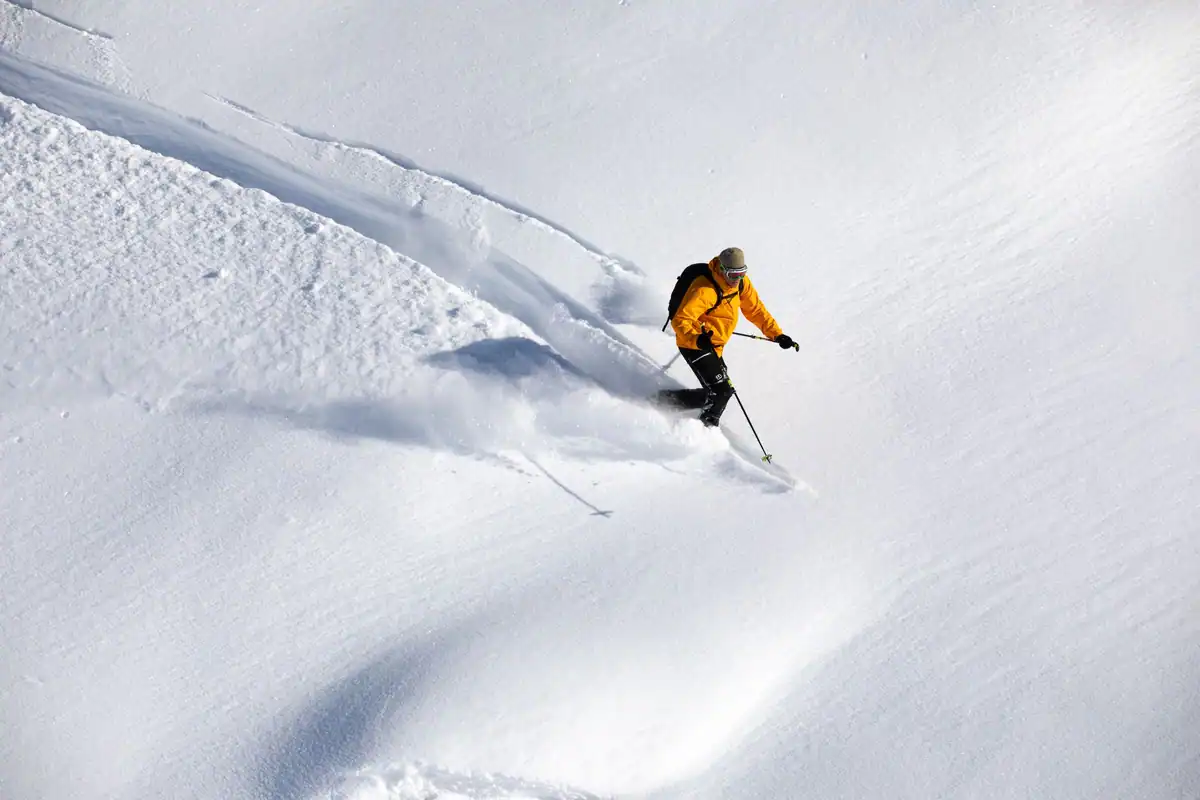
Schiul în zăpadă nepregătită, coborârile freeride și urcările cu pieile de focă pe schiuri sunt tratate de asigurători ca activități cu risc mare de avalanșă. Unele polițe le acoperă doar cu ghid autorizat, altele cer o extensie dedicată, altele le exclud complet. Dacă practici aceste activități, spune-o clar când ceri oferta.
Sfat: Înainte de o ieșire în afara pârtiei, citește buletinul de avalanșă al zonei și respectă recomandările serviciului local de salvare montană. Asigurarea nu te protejează de risc, doar de o parte din costuri.
Răspunderea civilă față de alți schiori
Răspunderea civilă este acoperirea care plătește pagubele pe care le produci involuntar altor persoane, de exemplu dacă lovești un schior care se rănește sau își rupe echipamentul. Pe pârtiile aglomerate este una dintre cele mai utile componente, pentru că pretențiile celui accidentat pot fi mari.
Pe pârtie se aplică reguli de conduită larg acceptate, cum sunt cele 10 reguli ale Federației Internaționale de Schi (FIS): schiorul din amonte trebuie să-l evite pe cel din aval, depășirea se face lăsând spațiu suficient, nu oprești în locuri fără vizibilitate. Cine nu le respectă poate fi considerat vinovat, iar răspunderea lui se discută după legea țării în care s-a produs accidentul.
| Situație | Ce componentă intervine |
|---|---|
| Te accidentezi singur | medicală, accidente personale |
| Lovești alt schior | răspundere civilă |
| Ești lovit de alt schior | medicală; poți cere și despăgubire de la cel vinovat |
| Spargi schiurile închiriate | echipament, dacă este inclus |
| Pierzi zilele de skipass | skipass neutilizat, dacă este inclus |
Când ești tu cel lovit
Dacă un alt schior te accidentează, cheltuielile medicale sunt plătite, în primul rând, de componenta medicală a poliței tale. Separat, poți cere despăgubire de la cel vinovat sau de la asigurătorul lui de răspundere civilă, pentru ce nu a acoperit polița ta: dureri, zile de vacanță pierdute, echipament distrus. Pentru asta ai nevoie de datele lui, de martori, de raportul patrulei de pârtie și, ideal, de fotografii ale locului. O astfel de pretenție se poartă după legea țării respective, iar pentru un caz cu prejudicii mari merită consultat un avocat. Dacă asigurătorul tău îți plătește cheltuielile, el poate prelua dreptul de a recupera banii de la vinovat.
Principiul răspunderii față de terți este același ca la locuință, unde îl explicăm în articolul despre răspunderea civilă din polița de locuință.
Echipamentul, skipassul și închiderea pârtiilor
Pe lângă accidente, o vacanță la schi poate fi afectată de echipamentul furat sau stricat, de zilele de skipass pierdute și de lipsa zăpezii. Unele polițe au acoperiri pentru fiecare, cu limite mici.
Echipamentul propriu și cel închiriat
Echipamentul propriu este acoperit de obicei la furt sau deteriorare accidentală, cu limită pe obiect și cu uzură. Schiurile lăsate nesupravegheate în fața unui restaurant sunt adesea excluse dacă nu erau prinse cu un sistem de blocare. Echipamentul închiriat poate fi acoperit pentru costul închirierii suplimentare când al tău s-a pierdut sau pentru paguba față de centrul de închiriere.
Skipassul și lecțiile
Dacă te accidentezi în a doua zi, iar skipassul era plătit pentru o săptămână, unele polițe rambursează zilele neutilizate, pe baza unui document medical. La fel pentru lecțiile la școala de schi plătite în avans.
Lipsa zăpezii și închiderea pârtiilor
Câteva polițe oferă o indemnizație dacă pârtiile sunt închise din lipsă de zăpadă sau din cauza vremii. Este o acoperire rară, cu condiții stricte, și nu înlocuiește asigurarea storno.
Condiții pe care le verifici în poliță
Pe lângă acoperiri, extensia pentru schi vine cu condiții de comportament care pot anula plata dacă nu sunt respectate. Citește-le înainte să pleci.
- Alcoolul. Accidentele produse sub influența alcoolului sunt aproape întotdeauna excluse.
- Casca. Unele polițe sau unele legi locale o cer, în special pentru copii; verifică regulile țării.
- Pârtiile închise. Schiul pe o pârtie închisă oficial este exclus.
- Competițiile. Concursurile, chiar și de amatori, sunt de obicei excluse.
- Instruirea. Lecțiile cu instructor sunt acceptate; antrenamentele pentru sportivi nu.
- Teritoriul. Unele polițe de călătorie nu acoperă România; pentru stațiunile din țară verifică dacă ai acoperire internă.
Dacă vrei să înțelegi mai bine componenta de accidente, cu indemnizația pentru invaliditate, citește Asigurarea de accidente: invaliditatea și indemnizația.
Ce faci după un accident pe pârtie
După un accident, prioritatea este siguranța: semnalizezi locul, ceri ajutorul patrulei de pârtie sau suni la 112, apoi anunți centrul de asistență al asigurătorului. Restul ține de documente.
- Pune schiurile în cruce, în amonte de cel accidentat, ca să semnalizezi locul.
- Cere ajutorul patrulei de pârtie sau al serviciului de salvare montană.
- Sună la centrul de asistență cât mai repede, înainte de clinica privată dacă nu e urgență vitală.
- Cere raportul de intervenție al salvatorilor și documentele medicale.
- Dacă a fost implicat alt schior, notează-i datele și ale martorilor.
- Păstrează facturile, inclusiv pentru salvare și transport.
Cum decurge discuția cu operatorul și cum obții garanția de plată aflăm în Asistența 24/24 din polița de călătorie: cum o folosești. Pentru imaginea completă a componentelor poliței, pornește de la ghidul complet al asigurării de călătorie.
Ce merită reținut
Pentru schi nu este suficientă o poliță de călătorie oarecare: ai nevoie de extensia pentru sporturi de iarnă și de câteva acoperiri specifice, mai ales salvarea de pe munte, răspunderea civilă și, dacă ieși de pe pârtie, acoperirea pentru off-piste. Condițiile despre alcool, pârtii închise și competiții pot anula plata. Informațiile de aici sunt generale; pentru alegerea concretă citește condițiile și întreabă asigurătorul sau un broker autorizat ASF.
De reținut:
- schiul este de obicei exclus fără extensie;
- căutarea, salvarea și elicopterul trebuie să apară explicit în poliță;
- off-piste și freeride cer, de regulă, acoperire separată;
- răspunderea civilă te protejează când lovești alt schior;
- după accident: patrulă sau 112, apoi centrul de asistență.
Întrebări frecvente
Asigurarea de călătorie standard acoperă schiul?
De cele mai multe ori, nu. Schiul și snowboardul sunt excluse sau acceptate doar printr-o extensie pentru sporturi de iarnă, plătită suplimentar.
Sunt acoperit dacă schiez în afara pârtiei?
De regulă, nu, decât dacă polița prevede explicit schiul off-piste. Unele polițe îl acceptă doar cu ghid autorizat sau prin extensie dedicată.
Cine plătește dacă lovesc alt schior?
Componenta de răspundere civilă, dacă o ai în poliță, plătește pagubele produse involuntar altuia. Fără ea, poți răspunde personal pentru cheltuielile celui accidentat.
Polița pentru schi acoperă și stațiunile din România?
Depinde de produs. Multe polițe de călătorie sunt valabile doar în străinătate; pentru schiul în țară caută o poliță cu acoperire internă sau o asigurare de accidente.
Echipamentul de schi închiriat este asigurat?
Doar dacă polița include această acoperire. Unele extensii acoperă furtul sau deteriorarea echipamentului închiriat, cu limite și condiții de supraveghere.