Cuprins 6 secțiuni
Asigurarea de călătorie pentru seniori există, dar este construită diferit de cea pentru adulți tineri: prima crește odată cu vârsta, unele produse nu se mai vând peste o limită, iar bolile cronice, foarte frecvente la pensie, sunt tratate cu multă atenție. Faptul că asigurătorii ridică prețul nu înseamnă că ar trebui să renunți la poliță, ci să o alegi mai atent.
La o vârstă mai înaintată, costul unei urgențe în străinătate crește și el, deoarece spitalizarea durează, iar repatrierea medicală devine mai probabilă. De aceea merită să înțelegi exact ce limite are polița, înainte să plătești. Mai jos găsești întrebările pe care le pui, cum citești excluderile și ce alegi dacă ești în afara limitelor obișnuite.
De ce se schimbă condițiile odată cu vârsta?
Condițiile se schimbă pentru că riscul medical statistic crește cu vârsta, iar asigurătorii îl reflectă în preț și în clauze. Nu este un abuz, ci o regulă de calcul a riscului, dar efectele diferă mult între produse.
Cele mai frecvente efecte sunt:
- prima mai mare: grupele de vârstă au tarife diferite, iar pragurile cresc pe trepte;
- limite de vârstă maximă: unele polițe nu se vând peste o anumită vârstă, iar altele nu le reînnoiesc;
- suma medicală minimă: unii asigurători cer o sumă mai mare pentru seniori;
- chestionar medical: apare mai des, uneori cu întrebări detaliate;
- excluderi extinse: complicațiile unor boli cronice pot fi excluse.
Verifică cum definește polița „vârsta” la care se aplică limita: la data cumpărării sau la data plecării. O diferență de câteva zile poate muta o cerere într-o altă categorie de preț.
Limite și excepții
Dacă un asigurător refuză o cerere pe motiv de vârstă, nu înseamnă că toate îți vor răspunde la fel. Există produse special gândite pentru seniori, cu limite mai ridicate sau fără limită superioară, dar de obicei cu primă mai mare. Cere o ofertă de la mai mulți asigurători și compară condițiile, nu doar prețul.
Cum se leagă bolile cronice de poliță?
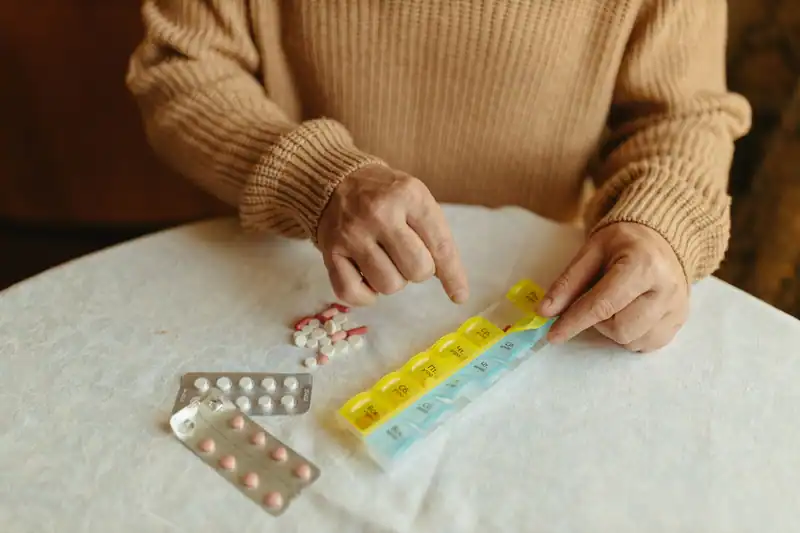
Bolile cronice sunt, în limbajul asigurătorilor, afecțiuni preexistente, iar tratamentul lor este în general exclus din polița standard. Poți obține însă acoperire pentru agravări acute printr-o extensie scrisă sau printr-un produs care le include.
Când vorbești cu asigurătorul, ai nevoie de răspunsuri la patru întrebări:
- Afecțiunile mele cunoscute sunt excluse sau pot fi acoperite cu extensie?
- Ce înseamnă „stabilă” în definiția bolii cronice, și cât timp trebuie să fi fost stabilă?
- Medicamentele pe care le iau sunt acoperite dacă le pierd sau trebuie să le înlocuiesc?
- Repatrierea din cauza unei agravări este inclusă?
Mecanismul în detaliu este explicat în articolul despre afecțiunile preexistente în asigurarea de călătorie. Dacă ai nevoie să înțelegi de ce asigurătorul întreabă atât de insistent despre sănătate, vezi și chestionarul medical și rolul sincerității. O declarație incompletă poate duce la refuz tocmai când ai cea mai mare nevoie.
Medicamentele pe care le iei zilnic
Dacă urmezi un tratament cronic, ia medicamentele în cantitate suficientă pentru toată călătoria, plus o rezervă, și păstrează rețeta și prospectul într-un bagaj de mână. Polița acoperă rar costul medicamentelor pentru boli cunoscute, dar poate acoperi înlocuirea lor dacă bagajul este pierdut sau întârziat; vezi articolul despre asigurarea de bagaje.
Ce sumă asigurată alegi?
La seniori, suma asigurată pentru cheltuieli medicale ar trebui să fie mai generoasă decât minimul, deoarece spitalizările sunt mai lungi și mai costisitoare, mai ales în state cu sisteme private scumpe. O sumă mică te poate lăsa să plătești diferența din buzunar.
Un tabel orientativ te ajută să gândești alegerea, fără să cităm prețuri sau pragurile unui produs anume.
| Destinație | Cost probabil al îngrijirii | Direcție pentru suma asigurată |
|---|---|---|
| State apropiate cu sistem public accesibil | moderat | sumă medie, cu card european valabil |
| State cu sistem privat scump | ridicat | sumă mare, repatriere inclusă |
| Destinații îndepărtate | foarte ridicat | sumă mare și asistență 24/24 |
| Croaziere | ridicat, cu evacuare costisitoare | sumă mare și acoperire pentru evacuare |
Pentru o explicație detaliată a legăturii dintre destinație și sumă, citește articolul despre suma asigurată în funcție de destinație.
Polița anuală sau polițe separate?
Pentru un senior care călătorește de câteva ori pe an, o poliță anuală poate fi mai comodă, dar are limite de vârstă și durată pe călătorie. Dacă pleci rar și pentru perioade lungi, polițele separate sunt adesea mai flexibile.
Compară cele două variante după durata maximă a unei călătorii, după vârsta maximă la reînnoire și după acoperirea pentru afecțiuni cronice. Structura unei polițe anuale este explicată în articolul despre asigurarea anuală multitrip, iar rezumatul general al tipurilor de poliță este în ghidul principal despre asigurarea de călătorie.
Sfat: dacă plănuiești o ședere lungă, de exemplu iarna într-o altă țară, verifică durata maximă acoperită. O poliță care acoperă o lună nu ajută la o ședere de trei.
Însoțitorul și contactul de urgență
Menționează în poliță o persoană de contact din România, iar copia poliței o dai și acesteia. Dacă ajungi în spital și nu poți comunica, asistența poate suna direct la numărul indicat, iar familia află ce se întâmplă. Detaliile despre cum se folosește asistența sunt în articolul despre asistența 24/24.
Ce verifici înainte de plată
Înainte să plătești, verifici limita de vârstă, tratamentul bolilor cronice, suma pentru cheltuieli medicale, repatrierea și durata maximă. Nu te opri la preț: o poliță ieftină cu excluderi mari te costă mai mult la prima urgență.
Câteva reguli de bun-simț:
- citește capitolul de excluderi, nu doar pagina cu acoperiri;
- cere în scris orice promisiune făcută prin telefon;
- păstrează la tine o copie a poliței și numărul asistenței;
- cumpără polița înainte de plecare, nu după ce apare o problemă de sănătate;
- verifică dacă polița acoperă și activitățile pe care le faci, de la excursii la tratamente balneare.
Întrebări frecvente
Există limită maximă de vârstă pentru asigurarea de călătorie?
La unele produse da, iar la altele nu. Verifică în condiții vârsta maximă la cumpărare și la reînnoire.
Prima crește mult pentru seniori?
De obicei crește pe trepte de vârstă. Diferențele sunt mari între asigurători, deci merită să ceri mai multe oferte.
Bolile cronice sunt acoperite?
În general nu, ca afecțiuni preexistente. Unele produse oferă acoperire pentru agravări acute, cu extensie sau cu condiția ca boala să fie stabilă.
Pot cumpăra polița după ce am plecat?
De obicei nu, sau cu perioadă de așteptare. Cel mai sigur este să o cumperi înainte de plecare.
Cum aleg între o poliță anuală și una simplă?
Compară numărul de plecări, durata fiecăreia și limitele de vârstă ale poliței anuale. Dacă pleci rar, o poliță simplă este adesea mai potrivită.