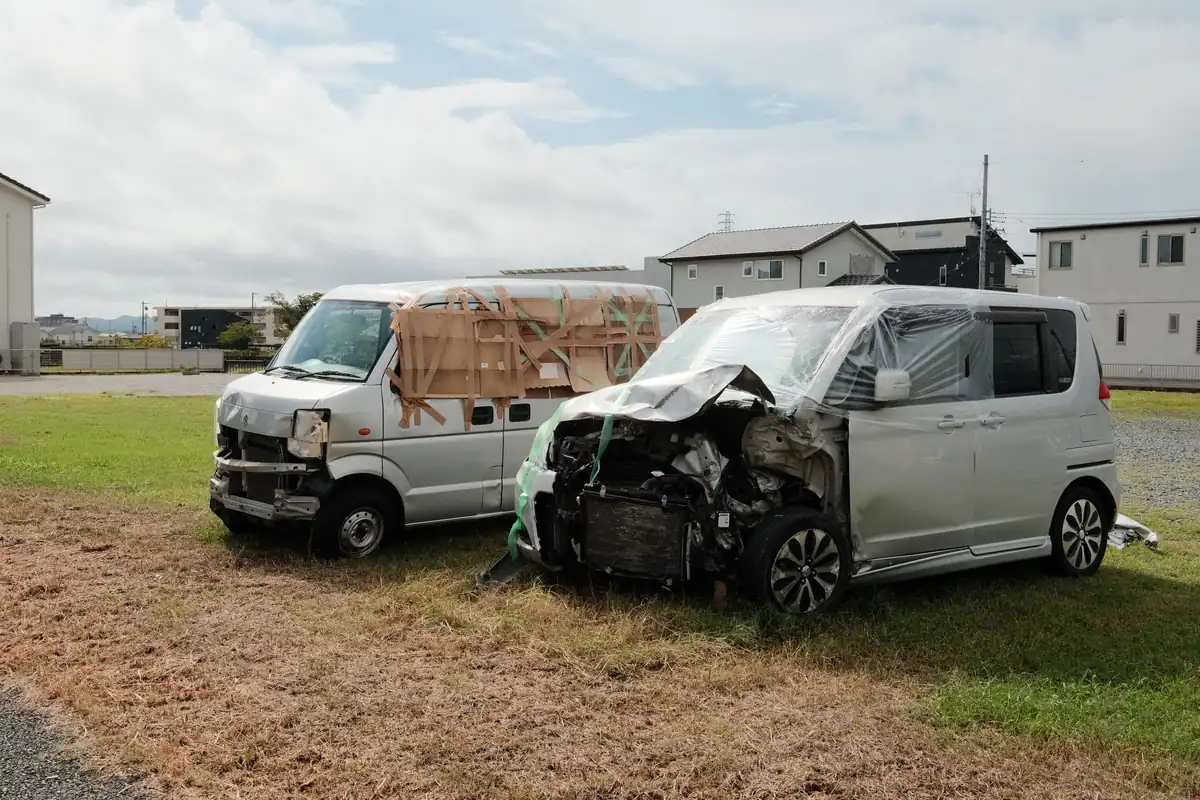
Dauna totală este situația în care asigurătorul nu mai plătește reparația mașinii, ci valoarea ei, pentru că reparația este imposibilă tehnic sau nu mai are sens economic. Din acel moment calculul se schimbă complet: nu mai contează devizul de reparație, ci cât valora mașina înainte de accident, cât valorează ce a rămas din ea și ce deduceri prevede polița.
Formula de bază este simplă, dar fiecare element al ei poate fi discutat. Mai jos găsești cum se declară dauna totală la RCA și la CASCO, cum se stabilește valoarea mașinii, ce se scade din despăgubire, ce opțiuni ai pentru epavă și cum contești o evaluare care ți se pare prea mică.
Important: Informațiile au caracter general. Pragurile și deducerile concrete depind de lege, de normele ASF și de condițiile poliței tale, care se pot modifica. Pentru cazul tău, cere calculul scris al asigurătorului și, la nevoie, părerea unui broker autorizat de ASF sau a unui expert tehnic.
Ce este dauna totală și ce tipuri există
Dauna totală are două forme, iar asigurătorul îți spune în răspunsul scris pe care dintre ele a reținut-o. Diferența contează pentru felul în care poți contesta decizia.
- Dauna totală tehnică înseamnă că mașina nu mai poate fi reparată în condiții de siguranță: structura este compromisă, mașina a ars complet sau a fost distrusă în asemenea măsură încât reparația nu mai e posibilă.
- Dauna totală economică înseamnă că mașina poate fi reparată, dar costul reparației depășește un prag raportat la valoarea ei, astfel încât reparația nu se justifică.
La CASCO, dispariția mașinii prin furt total este tratată adesea după reguli asemănătoare, dacă riscul de furt este inclus în poliță.
Furtul total la CASCO
La furtul total nu există epavă, așa că despăgubirea pornește de la valoarea mașinii, din care se scad deducerile din poliță. Asigurătorul cere de regulă plângerea penală, toate cheile și documentele mașinii și așteaptă o perioadă prevăzută în poliță înainte de plată, pentru eventualitatea în care mașina este găsită. Dacă mașina este recuperată după plată, condițiile poliței stabilesc ce se întâmplă cu ea și cu banii primiți. Lipsa unei chei sau a certificatului de înmatriculare din mașină poate deveni motiv de dispută, așa că verifică această clauză din timp.
Cum se declară dauna totală la RCA și la CASCO
Pragul de la care se declară dauna totală economică diferă între RCA și CASCO, pentru că RCA este reglementat prin lege și norme ASF, iar CASCO prin contractul tău.
| Criteriu | RCA (ești păgubit) | CASCO (polița ta) |
|---|---|---|
| Cine stabilește regula | legea RCA și normele ASF | condițiile contractuale ale poliței |
| Când e daună totală economică | când costul reparației depășește valoarea mașinii înainte de accident | când costul reparației depășește un prag procentual din valoare, prevăzut în poliță |
| Valoarea de pornire | valoarea de piață înainte de accident | suma asigurată sau valoarea de piață, după tipul poliței |
| Franșiza | nu se aplică păgubitului | se scade, dacă polița o prevede |
| Epava | valoarea ei se scade dacă o păstrezi | valoarea ei se scade dacă o păstrezi sau o predai, după poliță |
La CASCO, pragul procentual este scris în condițiile poliței; citește-l înainte de a încheia contractul, pentru că un prag mai jos înseamnă mai multe mașini declarate daună totală. Clauzele tipice ale unei polițe CASCO sunt explicate în CASCO: ce acoperă de obicei și ce excluderi apar des.
Cum se stabilește valoarea mașinii înainte de accident
Valoarea de piață este suma pentru care o mașină identică, de același model, an, motorizare, echipare și kilometraj, s-ar vinde în condiții normale înainte de accident. Asigurătorii o stabilesc de regulă cu ajutorul cataloagelor de evaluare și al programelor specializate, corectate cu starea concretă a mașinii.
Ce influențează valoarea
- anul fabricației și data primei înmatriculări;
- kilometrajul real, dovedit prin istoricul de service;
- nivelul de echipare și dotările opționale;
- starea tehnică și estetică înainte de accident, inclusiv daunele anterioare nereparate;
- istoricul de service și reviziile la zi;
- piața locală pentru modelul respectiv.
Sfat: Păstrează facturile pentru dotările opționale, pentru piesele importante schimbate recent (anvelope noi, distribuție, ambreiaj) și istoricul de revizii. Ele sunt argumente concrete dacă valoarea propusă ți se pare mică.
Valoare de piață sau valoare nouă la CASCO
Unele polițe CASCO prevăd ca, în primii ani de la cumpărare, despăgubirea la dauna totală să se calculeze la valoarea de nou sau la valoarea din factura de achiziție, nu la valoarea de piață. Altele folosesc mereu valoarea de piață. Clauza aceasta face diferențe mari, așa că merită comparată când alegi polița.
Formula despăgubirii și ce se scade
Despăgubirea la dauna totală se calculează, în linii mari, după formula: valoarea mașinii înainte de accident, minus valoarea epavei (dacă o păstrezi), minus deducerile prevăzute în poliță.
| Element | RCA | CASCO |
|---|---|---|
| Valoarea de pornire | valoarea de piață înainte de accident | suma asigurată, valoarea de piață sau valoarea de nou, după poliță |
| Valoarea epavei | se scade dacă păstrezi epava | se scade dacă păstrezi epava |
| Franșiza | nu | da, dacă e prevăzută |
| Rate de primă rămase | nu | uneori se rețin ratele până la finalul perioadei |
| Daune anterioare plătite | nu | pot reduce suma asigurată, dacă nu a fost reîntregită |
| Subasigurare | nu | poate reduce proporțional despăgubirea |
Un exemplu în procente
Ca să înțelegi mecanismul, gândește totul ca procent din valoarea mașinii înainte de accident. Dacă epava este evaluată la o cincime din valoare și o păstrezi, iar polița CASCO are o franșiză echivalentă cu o mică parte din valoare, despăgubirea ta va fi valoarea mașinii minus cele două. Dacă predai epava asigurătorului, nu se mai scade valoarea ei, dar nici nu mai ai bunul. Cifrele exacte le găsești doar în calculul scris al asigurătorului.
Despre cum alegi nivelul franșizei și ce efect are la o daună mare, citește Franșiza CASCO: cum funcționează și cum alegi nivelul.
Epava: o păstrezi sau o predai?
Epava (rămășițele mașinii) are o valoare proprie, chiar dacă mașina nu mai merge: piese, metal, componente reutilizabile. Ai, în funcție de poliță și de practica asigurătorului, două opțiuni.
Păstrezi epava
Primești despăgubirea redusă cu valoarea epavei și rămâi proprietarul ei. O poți vinde, o poți dezmembra prin firme autorizate sau, în unele cazuri, o poți repara pe cont propriu. Riscul este ca valoarea epavei stabilită de asigurător să fie mai mare decât ce obții efectiv la vânzare.
Predai epava
Primești despăgubirea fără scăderea valorii epavei, iar epava trece la asigurător sau la un partener al acestuia. Ți se cer de obicei documentele mașinii, cheile și, după caz, radierea vehiculului.
Atenție: Înainte de a alege, cere oferte de cumpărare pentru epavă de la firme autorizate. Dacă primești mai puțin decât valoarea reținută de asigurător, predarea epavei poate fi mai avantajoasă.
Radierea și documentele de dauna totală
Radierea este scoaterea mașinii din evidența vehiculelor înmatriculate, la serviciul public comunitar regim permise de conducere și înmatriculare a vehiculelor. La dauna totală, asigurătorul poate cere radierea ca o condiție a plății, mai ales dacă epava îi este predată.
Documentele cerute frecvent:
- certificatul de înmatriculare și cartea de identitate a vehiculului;
- toate cheile și documentele de proprietate;
- certificatul de radiere, dacă este cerut;
- acordul finanțatorului, dacă mașina este în leasing sau gajată;
- procesul-verbal de predare a epavei, dacă o predai;
- contul bancar al beneficiarului.
După radiere, polița RCA a mașinii poate înceta; întreabă asigurătorul de RCA cum se procedează cu prima pentru perioada rămasă.
Mașina în leasing sau cumpărată cu credit
Când mașina este în leasing sau gajată în favoarea unei bănci, despăgubirea pentru dauna totală se plătește de regulă finanțatorului, până la acoperirea sumei datorate, iar diferența, dacă există, ajunge la tine. Dacă despăgubirea este mai mică decât datoria rămasă, ai în continuare obligația să plătești diferența. Cum funcționează aceste polițe și ce clauze există pentru acoperirea diferenței este explicat în CASCO pentru mașina în leasing sau cu credit: ce să știi.
Cum contești o evaluare de daună totală
Dacă valoarea propusă ți se pare prea mică sau nu ești de acord cu declararea daunei totale, poți contesta, cu argumente, nu doar cu nemulțumire.
- Cere calculul detaliat în scris: valoarea de piață, sursele, valoarea epavei, deducerile.
- Strânge dovezi de piață: anunțuri pentru mașini comparabile ca an, kilometraj și echipare.
- Adaugă documentele mașinii tale: facturi de dotări, revizii, piese schimbate.
- Cere o expertiză tehnică independentă, dacă disputa privește posibilitatea reparației.
- Trimite o petiție scrisă asigurătorului, cu toate acestea.
- Dacă nu se rezolvă, mergi la ASF, la SAL-FIN sau în instanță, după pașii din Refuzul plății la daună: ce poți face, pas cu pas.
Ca păgubit pe RCA, toate etapele dosarului sunt descrise în Dauna pe RCA: pașii păgubitului, de la constatare la plată, iar procesul general în ghidul complet al dosarului de daună.
Ce iei cu tine din acest ghid
La dauna totală, nu mai discuți despre reparație, ci despre valoare. Despăgubirea pornește de la valoarea mașinii înainte de accident, din care se scade valoarea epavei dacă o păstrezi și, la CASCO, franșiza și alte deduceri prevăzute în poliță. Diferența între o despăgubire corectă și una mică vine din detalii: documentele care susțin valoarea mașinii, alegerea inteligentă privind epava și verificarea fiecărei deduceri.
De reținut:
- dauna totală poate fi tehnică sau economică;
- RCA folosește valoarea de piață, CASCO poate folosi și valoarea de nou, după poliță;
- valoarea epavei se scade doar dacă o păstrezi;
- la leasing sau credit, banii merg întâi la finanțator;
- contestarea se face cu dovezi de piață și calcul scris.
Întrebări frecvente
Pot refuza declararea daunei totale și să cer reparația?
Poți contesta decizia, cu o expertiză sau un deviz care arată că reparația e posibilă sub prag. Decizia finală depinde însă de regulile poliței sau ale legii RCA.
Pot repara singur mașina declarată daună totală?
Dacă păstrezi epava și nu ai radiat-o, în principiu poți, dar reparația trebuie să fie sigură și să treacă inspecția tehnică. Lucrările la structură și la sistemele de siguranță se fac doar în ateliere autorizate.
Se scade franșiza la dauna totală pe RCA?
Nu. Franșiza este o clauză din polițele proprii, precum CASCO, și nu se aplică păgubitului care primește despăgubirea din RCA-ul vinovatului.
Cine stabilește valoarea epavei?
Asigurătorul o estimează, de regulă prin oferte de la cumpărători specializați sau prin metode proprii. Dacă nu ești de acord, poți preda epava sau poți prezenta oferte mai mici, dar reale.
Ce se întâmplă cu RCA-ul după dauna totală?
Dacă mașina este radiată, polița RCA poate înceta. Întreabă asigurătorul RCA despre procedură și despre restituirea primei pentru perioada neconsumată.