Un dosar de daună este ansamblul de documente, fotografii, constatări și evaluări pe baza căruia asigurătorul decide dacă și cât plătește după un eveniment asigurat. Indiferent că vorbim despre o tamponare în trafic, o țeavă spartă în baie, un furt sau o internare în străinătate, drumul este în mare același: avizare, constatare, documente, evaluare, ofertă și plată.
Diferența dintre un dosar rezolvat repede și unul care se întinde luni de zile ține rareori de noroc. Ține de cât de repede anunți evenimentul, de cât de bine îl documentezi și de cât de atent citești ce ți se cere. Ghidul de mai jos explică fiecare etapă, cu documentele uzuale pe tipuri de poliță și cu pașii pe care îi ai la dispoziție dacă răspunsul asigurătorului nu te mulțumește.
Important: Informațiile au caracter general și nu înlocuiesc citirea condițiilor contractuale ale poliței tale, sfatul unui broker de asigurări autorizat de ASF sau al unui avocat. Legislația și condițiile comerciale se pot schimba, iar pentru cazul concret contează documentele tale.
Cine sunt părțile unui dosar de daună
Într-un dosar de daună apar de obicei patru roluri, iar înțelegerea lor îți spune cui te adresezi și cine semnează ce. Confuziile dintre ele produc multe dintre cererile greșit adresate.
- Asiguratul este persoana ale cărei bunuri, răspundere sau persoană sunt acoperite prin poliță.
- Contractantul este cel care a încheiat polița și plătește prima; de multe ori este aceeași persoană cu asiguratul, dar nu întotdeauna (de exemplu, angajatorul la o poliță de grup).
- Păgubitul (terțul prejudiciat) este persoana care a suferit o pagubă produsă de asigurat; la asigurările de răspundere civilă, cum este RCA, el primește despăgubirea, deși nu are contract cu asigurătorul.
- Beneficiarul este cel care încasează efectiv banii; la un credit poate fi banca, la un leasing poate fi societatea de leasing, iar la asigurarea de viață este persoana desemnată în poliță.
Pe lângă acestea mai apar inspectorul de daune (angajatul sau colaboratorul asigurătorului care constată paguba), evaluatorul sau expertul și, uneori, intermediarul (brokerul sau agentul prin care ai cumpărat polița), care te poate ajuta cu formalitățile. Toți distribuitorii de asigurări sunt înscriși într-un registru public ținut de ASF (Autoritatea de Supraveghere Financiară), autoritatea care supraveghează piața asigurărilor din România.
Primele ore după eveniment
Primul lucru după un eveniment este siguranța oamenilor, al doilea este limitarea pagubei, iar al treilea este păstrarea dovezilor. Ordinea contează, pentru că polițele cer explicit asiguratului să ia măsuri rezonabile ca paguba să nu crească.
- Siguranța: dacă există răniți, pericol de incendiu sau de explozie, sună la 112. La un accident rutier cu victime, poliția vine obligatoriu la fața locului.
- Limitarea pagubei: oprești apa la robinetul general, scoți bunurile din zona inundată, acoperi provizoriu un acoperiș desfăcut de vânt, muți mașina doar dacă blochează traficul și după ce ai fotografiat poziția ei.
- Dovezile: fotografii de ansamblu și de detaliu, filmare scurtă, datele martorilor, numerele de înmatriculare, ora și locul exact.
- Documentele oficiale: proces-verbal de poliție, formular de constatare amiabilă, raport al pompierilor, după caz.
- Avizarea asigurătorului, prin canalul indicat în poliță.
Sfat: Salvează încă de acum, în telefon, numărul pentru daune al asigurătorului tău, seria poliței și numărul de asistență. În momentul unui eveniment, căutarea lor printre hârtii este ultimul lucru de care ai nevoie.
Pentru accidentele auto fără victime, în care sunt implicate doar două vehicule și șoferii sunt de acord asupra împrejurărilor, se poate folosi formularul european. Cum îl completezi rubrică cu rubrică afli în ghidul despre constatarea amiabilă de accident.
Avizarea: cum și când anunți asigurătorul
Avizarea este anunțarea oficială a evenimentului către asigurător, iar fiecare poliță are un termen pentru ea, scris în condițiile contractuale. Nerespectarea termenului nu duce automat la refuz, dar îi dă asigurătorului un argument dacă întârzierea a împiedicat constatarea sau a mărit paguba.
Canalele obișnuite de avizare
- telefonic, la numărul pentru daune;
- prin formularul online sau aplicația asigurătorului;
- prin e-mail, cu formularul de avizare completat;
- la sediul sau la un centru de daune, în persoană;
- prin intermediarul care ți-a vândut polița.
Ce spui la avizare
Descrie faptele concret și pe scurt: ce s-a întâmplat, unde, când, ce bunuri sunt afectate, cine a mai fost implicat, ce autorități au venit. Nu face presupuneri despre cauze tehnice pe care nu le cunoști și nu minimiza sau exagera paguba. La final, notează numărul dosarului de daună: îl vei folosi în toată corespondența ulterioară.
Atenție: Ce declari la avizare rămâne în dosar. O declarație contrazisă mai târziu de fotografii sau de procesul-verbal este una dintre cauzele frecvente de întârziere sau de refuz.
Constatarea și evaluarea pagubei
Constatarea este momentul în care asigurătorul verifică direct paguba, iar evaluarea transformă constatarea într-o sumă. Constatarea poate fi făcută de un inspector care vine la locuință sau la mașină, într-un centru de daune, la un service partener ori prin fotografii și video trimise online, în funcție de tipul și mărimea pagubei.
Ce se întâmplă la constatare
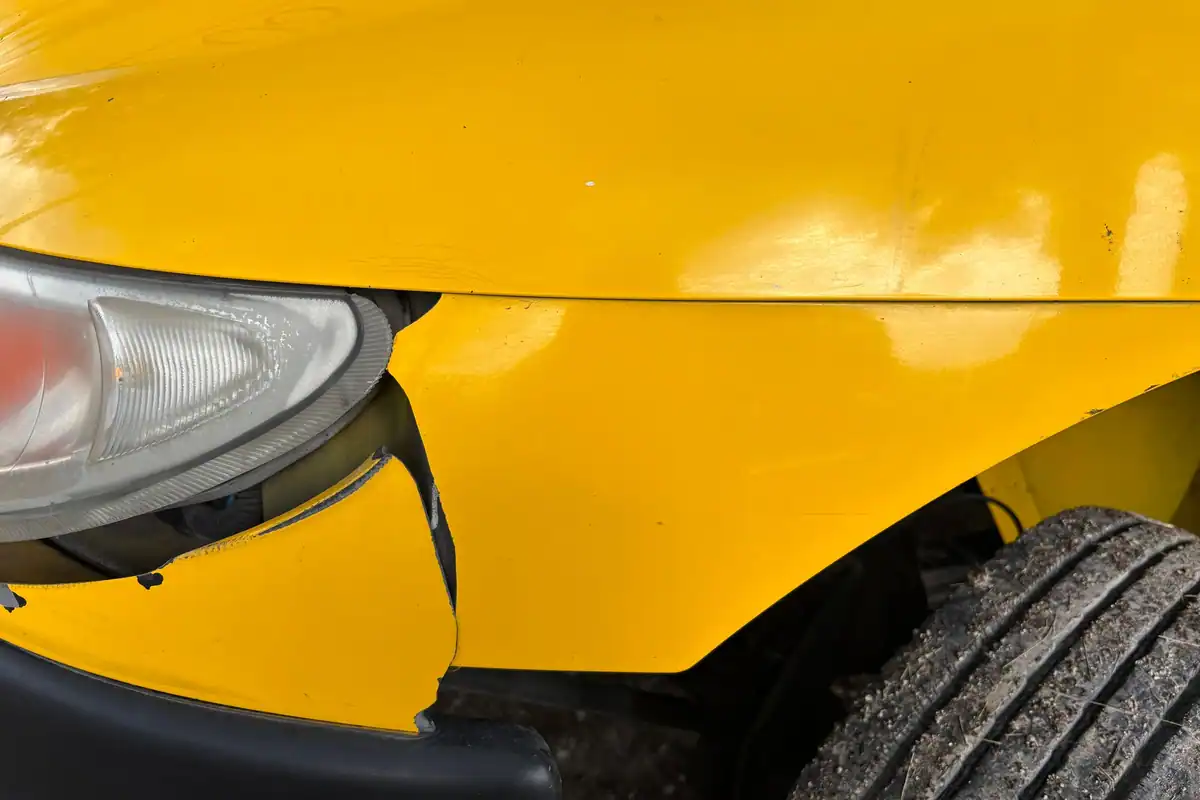
Inspectorul fotografiază și descrie avariile, notează bunurile afectate și le compară cu ce scrie în poliță. Rezultatul este un proces-verbal de constatare sau o notă de constatare, pe care o semnezi. Citește-o înainte de semnare: dacă lipsește o avarie, cere să fie trecută sau scrie observația ta pe document.
Daunele ascunse
La mașini, unele avarii apar abia la demontare; la locuințe, umezeala dintr-un perete se vede după câteva zile. Pentru astfel de situații există constatarea suplimentară: anunți asigurătorul înainte de a continua reparația și ceri o nouă verificare. Dacă repari fără ea, riști ca avaria suplimentară să nu mai fie plătită.
Alegerea dintre repararea într-un service partener și primirea banilor pe baza unei evaluări are consecințe directe asupra sumei; diferențele sunt explicate în Reparația în service sau în regie proprie: cum alegi.
Documentele dosarului, pe tipuri de poliță
Lista exactă o primești de la asigurător, dar documentele de bază se repetă de la o companie la alta, pentru că dovedesc aceleași lucruri: că polița era valabilă, că evenimentul a avut loc și ce valoare are paguba.
| Tip de daună | Documente uzuale |
|---|---|
| Auto, pe RCA (ești păgubit) | act de identitate, certificat de înmatriculare, permisul șoferului, constatare amiabilă sau document de la poliție, datele asigurătorului vinovatului, fotografii, cont bancar |
| Auto, pe CASCO | polița, aceleași acte ale mașinii și șoferului, declarația ta, documentul de la poliție dacă a fost cazul, factura de reparație sau devizul |
| Locuință | polița facultativă și polița PAD, actul de proprietate, fotografii, proces-verbal de la asociație, pompieri sau poliție, după caz, facturi pentru bunuri |
| Accident sau boală gravă | polița, documente medicale (bilet de ieșire din spital, rezultatele investigațiilor), act de identitate, cont bancar |
| Călătorie | polița, documente de călătorie, facturi și rapoarte medicale din străinătate, dovezi de anulare sau de întârziere, rapoarte ale companiei aeriene |
| Viață (deces) | polița, certificatul de deces, documentul care arată cauza decesului, acte de identitate ale beneficiarilor, eventual certificat de moștenitor |
Pentru locuință, lista de dovezi utile este mult mai lungă decât pare la prima vedere; o găsești detaliată în Dauna la locuință: dovezi, fotografii și documente utile. Pentru polițele de călătorie, cel mai important pas se face chiar în timpul călătoriei, prin centrul de asistență 24/24, înainte de orice cheltuială mare.
Cum trimiți documentele
Păstrează o copie a tot ce depui și cere confirmare de primire (număr de înregistrare, e-mail de confirmare, captură din aplicație). Trimite documentele grupat, nu câte unul pe zile diferite, și verifică să fie lizibile. Dacă un document lipsește pentru că nu depinde de tine (de exemplu, o soluție a poliției), anunță în scris asigurătorul că l-ai solicitat și când estimezi că îl primești.
Cum se calculează despăgubirea
Despăgubirea pornește de la valoarea pagubei constatate, din care se scad elementele prevăzute în poliță. De aceea, două pagube aparent identice pot primi sume diferite, în funcție de contract.
| Element | Ce înseamnă | Unde îl verifici |
|---|---|---|
| Suma asigurată | plafonul maxim pe care asigurătorul îl plătește | prima pagină a poliței |
| Franșiza | partea din pagubă pe care o suporți tu | specificația poliței |
| Uzura | reducerea valorii pentru vechimea bunului sau a pieselor | condițiile generale |
| Subasigurarea | plata proporțională când suma asigurată e sub valoarea reală | clauza de subasigurare |
| Limitele pe risc | plafoane separate pentru anumite riscuri sau bunuri | anexele poliței |
| Primele neplătite | ratele scadente pot fi reținute din despăgubire | condițiile de plată |
Franșiza este partea din fiecare daună pe care o suporți tu, exprimată ca sumă fixă sau procent; mecanismul ei este explicat în Franșiza CASCO: cum funcționează și cum alegi nivelul. Subasigurarea apare când ai asigurat un bun la o valoare mai mică decât cea reală; atunci despăgubirea se reduce proporțional, așa cum vezi în exemplele din Suma asigurată la locuință: subasigurarea și efectele ei.
La mașini există un caz special: când reparația nu mai merită făcută, asigurătorul declară daună totală și calculează altfel, pornind de la valoarea mașinii înainte de accident. Formula și opțiunile pentru epavă sunt descrise în Dauna totală la mașină: cum se calculează despăgubirea.
Oferta, plata și cine încasează banii
După evaluare, asigurătorul îți comunică fie o ofertă de despăgubire, fie un răspuns motivat dacă refuză total sau parțial plata. Oferta trebuie să arate cum s-a ajuns la sumă; dacă nu înțelegi un calcul, cere în scris detalierea lui.
Plata
Plata se face, după caz:
- în contul tău bancar, când primești banii pe baza evaluării;
- direct către service sau către furnizorul care a reparat bunul;
- către bancă sau societatea de leasing, când bunul este gajat sau ipotecat în favoarea lor (mai multe în CASCO pentru mașina în leasing sau cu credit: ce să știi și Asigurarea locuinței cerută de bancă la creditul ipotecar);
- către beneficiarii desemnați, la asigurările de persoane.
Termenele
Legislația și condițiile poliței stabilesc termene în care asigurătorul trebuie să facă oferta sau să răspundă și în care trebuie să plătească după acceptare. La RCA, legea prevede termene stricte și penalități pentru întârziere. Valorile se pot modifica, așa că verifică forma în vigoare pe site-ul ASF sau în condițiile poliței. Pe partea ta, reține că drepturile din contractele de asigurare se prescriu după un anumit timp: nu lăsa un dosar să stea nemișcat.
Situații speciale: vinovat neasigurat, faliment, străinătate
Câteva situații ies din schema obișnuită și au reguli proprii.
- Vinovatul nu are RCA sau a fugit de la fața locului. Despăgubirea se cere, în anumite condiții, de la fondul de protecție a victimelor administrat de BAAR (Biroul Asigurătorilor de Autovehicule din România). Contează să existe documente de la poliție.
- Asigurătorul intră în faliment. Intervine Fondul de garantare a asiguraților, care plătește în limitele legale; pașii sunt explicați în Falimentul asigurătorului: rolul Fondului de Garantare.
- Accidentul a avut loc în străinătate sau cu o mașină înmatriculată în alt stat. Funcționează sistemul Carte Verde și reprezentanții de despăgubiri; detalii în Cartea Verde: când îți trebuie și ce acoperă în străinătate.
- Ai și CASCO, și dreptul la RCA de la vinovat. Poți alege pe ce poliță deschizi dosarul; avantajele fiecărei variante sunt descrise în Dauna pe RCA: pașii păgubitului, de la constatare la plată și în Decontarea directă la RCA: ce este și când merită.
Dacă nu ești de acord cu răspunsul asigurătorului
Când oferta ți se pare prea mică sau primești un refuz, primul pas este întotdeauna o petiție scrisă către asigurător, cu argumente și dovezi. Multe neînțelegeri se rezolvă aici, mai ales când lipsea un document sau un calcul a fost făcut pe date greșite.
Dacă nici după petiție nu se rezolvă, ai la dispoziție mai multe căi, care se pot combina:
- Reclamația la ASF, care verifică dacă asigurătorul a respectat legislația; cum se depune afli în Reclamația la ASF împotriva asigurătorului: când și cum.
- SAL-FIN, entitatea de soluționare alternativă a litigiilor din domeniul financiar nonbancar, care poate propune sau impune o soluție; mecanismul este în SAL-FIN: soluționarea alternativă a litigiilor cu asigurătorul.
- Expertiza independentă, făcută de un expert autorizat, care îți dă un argument tehnic.
- Instanța de judecată, de preferat cu sprijinul unui avocat.
Strategia pas cu pas, de la citirea motivării până la alegerea căii potrivite, este explicată în Refuzul plății la daună: ce poți face, pas cu pas.
Greșeli care întârzie sau compromit dosarul
Majoritatea problemelor dintr-un dosar de daună pot fi prevenite. Cele mai des întâlnite sunt:
- avizarea târzie, după ce paguba a fost reparată sau bunurile aruncate;
- reparația începută înainte de constatare, fără acordul asigurătorului;
- declarații contradictorii între avizare, constatarea amiabilă și discuția cu inspectorul;
- lipsa fotografiilor de ansamblu, care arată contextul, nu doar detaliul avariei;
- documente ilizibile sau incomplete, trimise pe bucăți;
- necunoașterea excluderilor, de exemplu conducerea fără permis valabil sau bunuri neacoperite la furt;
- acceptarea pripită a ofertei, fără verificarea calculului;
- lipsa corespondenței scrise, care face imposibilă dovada a ceea ce s-a discutat.
Sfat: Ține un jurnal simplu al dosarului: data fiecărui apel, numele persoanei cu care ai vorbit, ce s-a convenit și ce documente ai trimis. Dacă ajungi la ASF sau în instanță, jurnalul devine extrem de util.
Lucrurile cele mai importante
Dosarul de daună este un proces previzibil, dacă îl tratezi organizat. Asigură-te că oamenii sunt în siguranță, limitează paguba, documentează totul, avizează repede și păstrează copii după fiecare document. Citește procesul-verbal de constatare înainte să-l semnezi, cere constatare suplimentară pentru daunele ascunse și verifică pe ce bază s-a calculat oferta. Pentru întrebări despre cazul tău concret, un broker autorizat de ASF sau un avocat te pot ajuta.
De reținut:
- etapele sunt avizare, constatare, documente, evaluare, ofertă și plată;
- avizează în termenul din poliță și notează numărul dosarului;
- nu repara și nu arunca nimic înainte de constatare;
- franșiza, uzura, subasigurarea și limitele pe risc explică de ce suma diferă de factură;
- la dezacord: petiție la asigurător, apoi ASF, SAL-FIN sau instanța.
Întrebări frecvente
Cât de repede trebuie să anunț o daună?
Cât mai repede, în termenul scris în condițiile poliței tale. O avizare întârziată poate fi folosită împotriva ta dacă a împiedicat constatarea sau a mărit paguba.
Pot repara bunul înainte de constatare?
În general, nu, decât dacă asigurătorul își dă acordul scris. Excepție fac măsurile urgente de limitare a pagubei, pe care le documentezi cu fotografii înainte și după.
De ce despăgubirea este mai mică decât factura de reparație?
Pentru că din valoarea pagubei se pot scădea franșiza, uzura, efectul subasigurării sau limitele pe anumite riscuri. Cere asigurătorului calculul detaliat și compară-l cu condițiile poliței.
Ce fac dacă asigurătorul nu-mi răspunde?
Trimite o petiție scrisă, cu număr de înregistrare, și păstrează dovada. Dacă nu primești răspuns în termenul legal sau răspunsul nu e motivat, te poți adresa ASF.
Mă poate ajuta brokerul la dosarul de daună?
Da. Un broker de asigurări autorizat de ASF poate urmări dosarul, poate verifica oferta și te poate îndruma spre documentele corecte, mai ales dacă polița a fost încheiată prin el.