Cuprins 8 secțiuni
Asigurarea apartamentului sau a casei pornește de la aceeași idee, protejarea locuinței, dar o poliță bună arată diferit în cele două situații, pentru că bunul asigurat, riscurile și răspunderea nu sunt aceleași. Într-un bloc, locuința ta depinde de instalațiile comune și de vecinii de deasupra, iar într-o casă ești singurul responsabil pentru acoperiș, curte și anexe. Cine copiază o poliță de la un tip la celălalt rămâne, de obicei, cu goluri.
Înainte de a compara ofertele, merită să știi ce asiguri de fapt, ce părți din construcție sunt ale tale și unde apar cele mai frecvente daune. Mai jos găsești o comparație practică, apoi câte o secțiune pentru fiecare tip și o listă de verificări înainte de semnare. Detaliile finale sunt cele din contractul tău.
Cum se compară asigurarea apartamentului cu cea a casei?
Cea mai rapidă imagine vine dintr-un tabel, iar diferențele apar la bunul asigurat, la riscurile dominante și la răspunderea față de alții.
| Element | Apartament | Casă |
|---|---|---|
| Ce asiguri la clădire | interiorul și cota din structura comună | întreaga construcție, inclusiv acoperișul |
| Riscul principal | apa de la vecini sau de la instalații | incendiu, furtună, grindină, furt |
| Răspunderea față de terți | importantă, din cauza vecinilor | importantă, față de trecători și vecini |
| Anexe (garaj, magazie, gard) | de obicei fără sau limitate | ocupă un loc important în poliță |
| Părțile comune | de obicei asigurate de asociație | nu există, ești tu responsabil |
| Cutremur și inundație (PAD) | obligatorie | obligatorie |
Tabelul nu înlocuiește condițiile unui contract, dar îți arată de unde să începi când discuți cu un asigurător sau cu un broker.
Ce asiguri concret la un apartament?
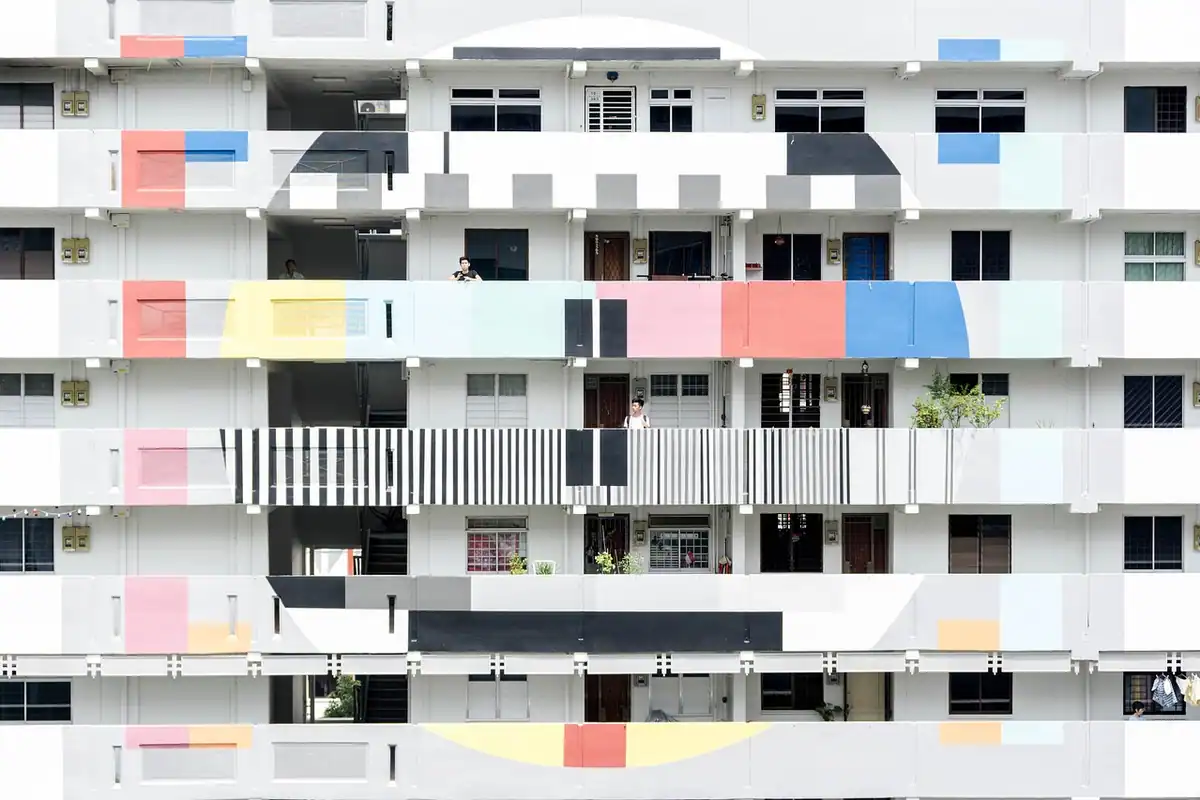
La un apartament asiguri, de regulă, interiorul locuinței, adică finisajele, instalațiile din interior și, după caz, o cotă din părțile comune ale blocului. Scheletul clădirii, scara, acoperișul și instalațiile comune sunt administrate de asociația de proprietari.
Riscul tipic este apa: o țeavă spartă la vecinul de sus, o scurgere din coloană sau o mașină de spălat defectă. Acestea pot produce pagube la tavan, pereți și mobilă. Mecanismul este explicat în Inundația de la vecinul de sus: cum funcționează asigurarea. O altă situație este răspunderea ta față de vecinii de dedesubt, când tu produci paguba; ea se acoperă prin clauza descrisă în Răspunderea civilă față de terți în polița de locuință.
Etajul și poziția contează
Parterul și ultimul etaj au riscuri diferite: la parter, furtul prin efracție este mai probabil, iar la ultimul etaj, infiltrațiile prin acoperiș. Asigurătorii pot ține cont de aceste detalii la preț sau la condiții, așa că declară-le corect.
Părțile comune
Dacă asociația are o poliță pentru părțile comune, află ce acoperă și cât. O poliță a asociației nu îți acoperă mobila sau finisajele interioare, deci nu o înlocuiește pe a ta.
Ce asiguri concret la o casă?
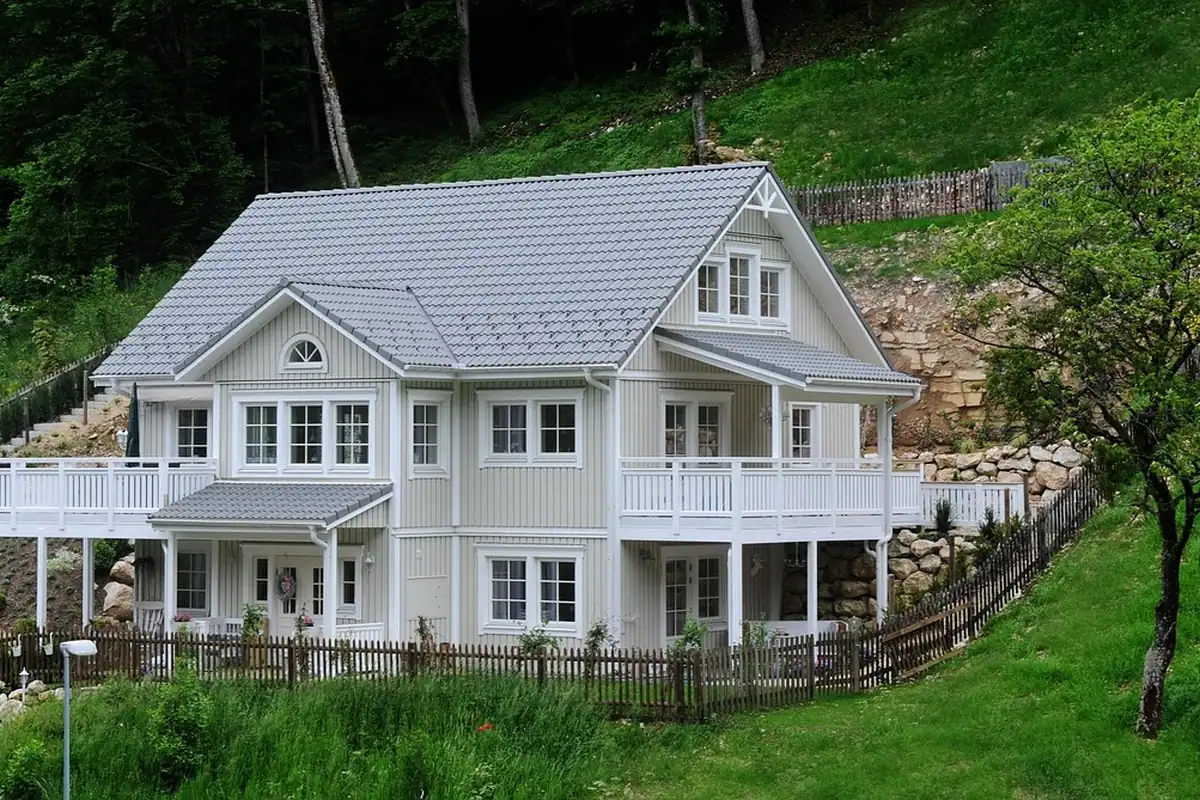
La o casă asiguri construcția completă: fundația în anumite limite, pereții, acoperișul, instalațiile, plus anexele și împrejmuirea, dacă sunt incluse. Tu ești singurul proprietar, deci și tot riscul îți aparține.
Riscurile frecvente la casă sunt incendiul, furtuna și grindina, copacii căzuți, furtul din curte sau din anexe, dar și dauna produsă de îngheț la instalații. Tot aici apar dilemele de valoare: o casă are costuri de reconstrucție diferite de un apartament, iar suma asigurată trebuie calculată pe construcția întreagă; vezi Valoarea de reconstrucție a locuinței față de cea de piață.
Pentru fenomenele meteo și condițiile lor, citește Asigurarea locuinței la grindină și furtună: ce acoperă.
Cum tratează polițele anexele și curtea?
Anexele și curtea sunt acoperite doar dacă sunt menționate în poliță, iar de multe ori au sume mai mici sau acoperiri limitate. Garajul, magazia, foișorul, piscina, gardul, poarta și alte elemente nu sunt automat incluse în suma pentru casă.
Verifică:
- dacă anexele sunt declarate, cu suprafața și materialul;
- dacă există o sumă separată pentru gard, împrejmuire și amenajări exterioare;
- dacă bunurile din magazie sau garaj sunt acoperite pentru furt;
- dacă mobila de grădină și grătarul intră sub „bunuri în aer liber”.
Sfat: Dacă ai o piscină, o pergolă scumpă sau o casă de oaspeți în curte, cere o clauză scrisă pentru ele. Altfel, pot fi tratate ca „construcții speciale” sau excluse din acoperire.
Ce rămâne comun pentru ambele?
Cutremurul, inundația și alunecările de teren sunt acoperite de polița obligatorie PAD atât pentru apartament, cât și pentru casă, în limitele ei; detaliile sunt în Polița PAD: ce acoperă asigurarea obligatorie a locuinței. Pentru riscurile suplimentare, ca incendiul, apa de conductă, furtul și bunurile din interior, ai nevoie la ambele de o poliță facultativă.
Aspecte comune la care merită să fii atent:
- Suma asigurată corect calculată, nu „aproximativă”.
- Lista riscurilor acoperite și lista excluderilor.
- Franșiza și modul ei de aplicare.
- Răspunderea civilă față de terți.
- Condițiile de avizare și documentele cerute la daună, pe care le găsești detaliate în Dauna la locuință: dovezi, fotografii și documente utile.
Pentru excluderile care se repetă la mai multe contracte, vezi Excluderile din asigurarea locuinței: ce nu se plătește.
Ce faci dacă locuiești în chirie?
Dacă ești chiriaș, nu asiguri locuința, ci bunurile tale și răspunderea față de proprietar și vecini. Proprietarul rămâne cel care răspunde de clădire, iar tu protejezi conținutul și eventualele pagube pe care le produci. Detalii în Asigurarea pentru chiriași: bunurile proprii și răspunderea.
Cum alegi între variante dacă ai mai multe locuințe?
Dacă ai și un apartament în oraș, și o casă de vacanță, tratează-le separat, pentru că riscurile diferă. Locuința nelocuită cea mai mare parte a anului are condiții speciale, iar pașii sunt în Asigurarea casei de vacanță sau a locuinței nelocuite. Imaginea de ansamblu o găsești în ghidul principal despre asigurarea locuinței.
Întrebări frecvente
Dacă locuiesc la bloc, este suficient PAD?
PAD acoperă cutremurul, inundația și alunecările de teren pentru locuință, nu și incendiul, apa de conductă, furtul sau bunurile din interior. Pentru acestea ai nevoie de o poliță facultativă.
Asigurarea asociației de proprietari mă acoperă și pe mine?
Doar pentru părțile comune și în limitele ei. Interiorul apartamentului și bunurile tale nu sunt acoperite de polița asociației.
Casa mea are anexe vechi. Le asigur?
Poți să le incluzi, dar spune asigurătorului ce sunt și din ce material. Anexele vechi pot avea condiții speciale sau sume mai mici.
Se schimbă prima mult între apartament și casă?
De obicei da, pentru că suma asigurată, materialele, zona și riscurile diferă. Casele mari și cele cu acoperiș complex pot avea prime mai ridicate decât apartamentele.
Pot folosi aceeași poliță când mă mut din apartament în casă?
De obicei nu automat. Locuința asigurată este cea de la adresa din poliță, iar la mutare ai nevoie de o poliță nouă sau de modificarea celei existente, după regulile asigurătorului.