Cuprins 8 secțiuni
Asigurarea locuinței la grindină și furtună este acoperirea facultativă prin care primești despăgubire pentru pagubele produse clădirii de fenomene meteo violente: grindină, vânt puternic, ploaie torențială sau greutatea zăpezii, după cum le definește polița. Nu face parte din asigurarea obligatorie PAD, care acoperă doar cutremurul, inundațiile și alunecările de teren, deci un proprietar fără poliță facultativă suportă singur aceste pagube.
Un acoperiș rupt de vânt, țigle sparte de grindină sau o antenă căzută pe un geam sunt daune des întâlnite în sezonul cald și nu sunt rare nici iarna, când zăpada se adună pe acoperișuri. Mai jos vezi ce fenomene sunt de obicei acoperite, ce condiții pun asigurătorii, cum se deosebește furtuna de uzura clădirii și ce faci în ziua evenimentului. Condițiile exacte sunt cele din poliță.
Ce fenomene meteo sunt acoperite de polița facultativă?
Imaginea generală a acoperirilor este în ghidul principal despre asigurarea locuinței. Majoritatea polițelor facultative acoperă un set de „riscuri naturale”: grindina, furtuna, uraganul, vântul puternic, uneori ploaia torențială și greutatea zăpezii sau a gheții. Dar fiecare asigurător le definește diferit.
| Fenomen | Cum este definit de obicei | Ce verifici |
|---|---|---|
| Grindină | precipitații sub formă de bucăți de gheață | dacă există o dimensiune minimă |
| Furtună, vânt puternic | vânt peste o viteză stabilită în contract | pragul de viteză |
| Ploaie torențială | precipitații abundente într-un interval scurt | cantitatea și durata din definiție |
| Greutatea zăpezii | prăbușire sau deteriorare din zăpadă și gheață | dacă riscul e inclus separat |
| Fulger | descărcare electrică, cu sau fără foc | efectele asupra aparatelor |
Definiția este importantă, pentru că un vânt „puternic” pentru tine poate să nu atingă pragul scris în poliță. În asemenea cazuri, asigurătorul poate cere o confirmare de la o stație meteo din zonă sau de la instituția de profil.
Ce condiții pun de obicei asigurătorii?
Asigurătorii cer, de regulă, trei lucruri: fenomen real și documentat, o clădire întreținută normal și o avizare rapidă. Dacă una lipsește, dosarul poate fi redus sau respins.
Intensitatea fenomenului
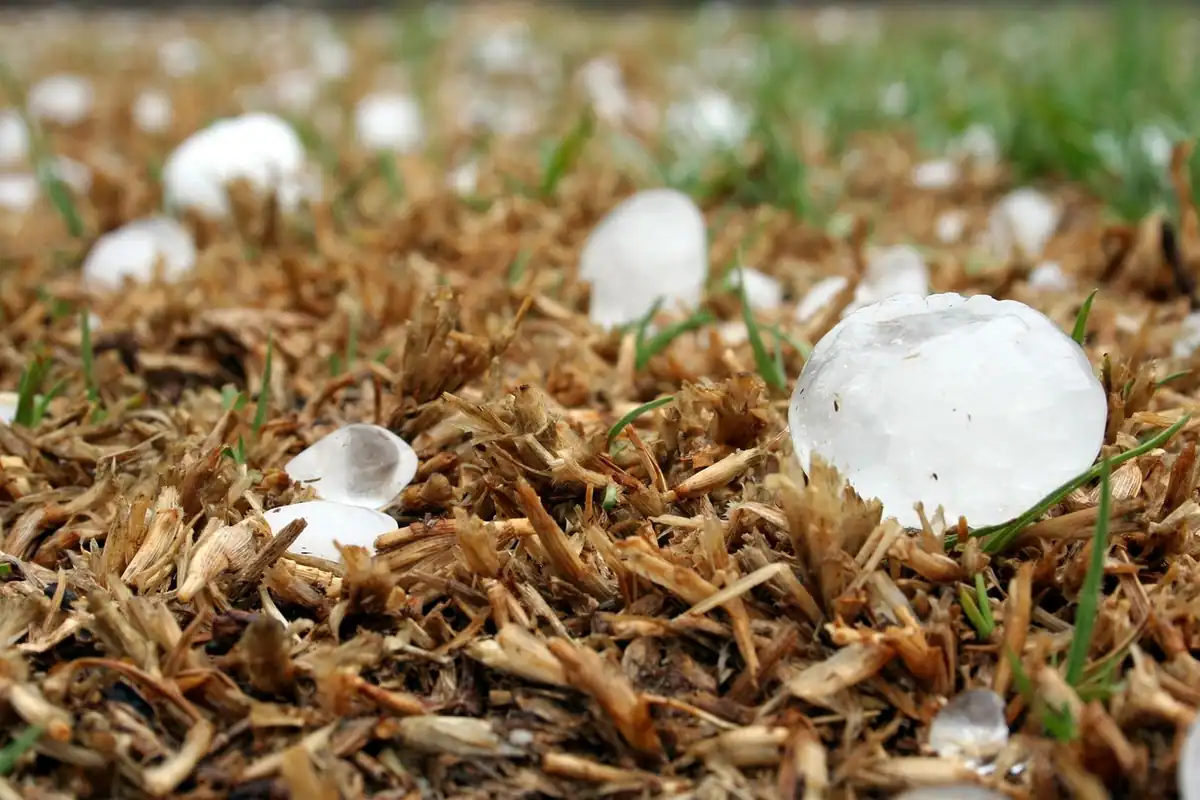
Multe contracte definesc furtuna printr-o viteză minimă a vântului sau grindina printr-o dimensiune minimă a bobului. Dacă fenomenul din zona ta a fost mai slab decât pragul, paguba poate fi tratată ca neacoperită. De aceea, notează data, ora și, dacă poți, fotografiază bobii de grindină lângă un obiect cunoscut pentru comparație.
Starea clădirii
Un acoperiș vechi, cu tablă ruginită sau țigle neîntreținute, poate fi considerat de asigurător „uzat”, iar pagubele se pun pe seama stării lui, nu a furtunii. Aceasta este una dintre cele mai frecvente surse de dispută. Păstrează dovezile de întreținere, de exemplu facturi pentru reparații, ca să arăți că ai grijă de casă.
Avizarea rapidă
Cele mai multe contracte cer să anunți dauna într-un termen scurt. Sună asigurătorul în aceeași zi sau a doua zi și confirmă în scris. Apoi, nu începe reparațiile definitive până nu ai acordul sau constatarea lui.
Cum deosebești o daună de furtună de uzură și infiltrații?
O daună de furtună este un eveniment brusc, cu dată și efecte vizibile, pe când uzura și infiltrațiile lente apar în timp, fără un moment clar. Asigurătorii acoperă primul tip și exclud, de regulă, al doilea.
Semnele unei daune de furtună:
- țigle sau tablă desprinse, cu urme proaspete de rupere;
- geamuri sparte de grindină, cu pete de impact în jur;
- copaci sau crengi căzute pe acoperiș ori pe împrejmuire;
- apă intrată imediat după eveniment prin zona avariată.
Semne de uzură sau întreținere deficitară:
- pete vechi de umezeală, mucegai, vopsea umflată;
- tablă ruginită sau țigle cu mușchi și crăpături vechi;
- infiltrații care reapar la fiecare ploaie.
Apa care vine de la vecini sau din instalații este alt tip de daună, tratată în Inundația de la vecinul de sus: cum funcționează asigurarea. Dacă apa intră prin acoperișul deteriorat de furtună, intră în dauna fenomenului; dacă ea intra și înainte, prin zona veche, asigurătorul poate invoca lipsa întreținerii. Pentru o privire de ansamblu asupra exceptărilor, vezi Excluderile din asigurarea locuinței: ce nu se plătește.
Atenție: Nu urca singur pe acoperiș după o furtună. Dacă există risc de prăbușire sau de electrocutare de la cabluri căzute, cheamă pompierii sau o echipă specializată. Documentează de la sol, cu zoom, sau cu o dronă, dacă ai posibilitatea.
Ce faci în ziua furtunii?
Ordinea corectă este siguranța, limitarea pagubelor, documentarea, avizarea. Pașii simpli:
- Verifică dacă sunt persoane în pericol și evită zonele cu cabluri sau copaci instabili.
- Limitează paguba: acoperă temporar cu folie geamurile sparte sau golul din acoperiș, fără să faci lucrări definitive.
- Fotografiază și filmează înainte și după acoperire, cu data vizibilă dacă se poate.
- Anunță asigurătorul cu numărul poliței, adresa, ora și o descriere scurtă.
- Păstrează bonurile pentru măsurile urgente, pentru că unele polițe le rambursează.
Lista documentelor care ajută la dosar este în Dauna la locuință: dovezi, fotografii și documente utile. Dovada fenomenului și a stării casei dinainte este ceea ce decide dosarul, deci o poză veche cu acoperișul întreg valorează mult.
Contează tipul acoperișului și materialele?
Da, tipul de acoperiș și materialele pot influența prima și condițiile de acoperire, pentru că unele materiale rezistă mai bine la grindină și la vânt. Tabla subțire sau învelitorile vechi pot fi mai vulnerabile, iar unele polițe pun limite sau franșize mai mari pentru ele.
Aproape toți asigurătorii cer să știe materialul acoperișului, panta, anul construcției și dacă ai făcut reparații majore. Răspunde corect, ca să nu apară discuții la daună. Dacă ai schimbat acoperișul, anunță asigurătorul, ca la oricare lucrare importantă; pașii se află în Renovarea locuinței și asigurarea: ce spui asiguratorului.
Se aplică franșiza și la fenomene meteo?
De multe ori, da, iar la riscurile naturale franșiza poate fi procentuală și mai mare decât la alte daune. Cum funcționează și cum o alegi vezi în Franșiza la asigurarea locuinței: cum funcționează. La grindină, o franșiză mare poate face ca daunele mici, de pildă câteva țigle, să nu fie plătite deloc.
Și mașina de la grindină?
Mașina parcată în curte nu este acoperită de polița locuinței. Pentru grindina care o deteriorează ai nevoie de o poliță auto cu acoperire pentru fenomene naturale, adică de CASCO; vezi CASCO: ce acoperă de obicei și ce excluderi apar des. Polița RCA nu acoperă pagubele proprii.
Întrebări frecvente
PAD acoperă grindina sau furtuna?
Nu. PAD acoperă cutremurul, inundațiile și alunecările de teren. Grindina și furtuna se acoperă doar prin polița facultativă, dacă este inclusă în pachet.
Dacă o creangă cade pe casă, este acoperit?
De obicei da, dacă polița acoperă căderea de obiecte sau vântul puternic și fenomenul respectiv a depășit pragul din contract. Păstrează fotografii ale crengii, ale acoperișului și ale zonei.
Cât timp am să anunț dauna?
Termenul este în contract, de multe ori de câteva zile. Cel mai sigur este să anunți în aceeași zi sau în ziua următoare și să confirmi în scris.
Pot repara singur țiglele înainte de vizita expertului?
Fă doar măsuri provizorii, de limitare a pagubei, și păstrează țiglele sparte și bonurile. Reparația definitivă o faci după ce asigurătorul a constatat paguba sau ți-a dat acord.
Un acoperiș vechi poate duce la refuzul plății?
Poate duce la reducere sau refuz dacă asigurătorul demonstrează că paguba se datorează uzurii sau lipsei de întreținere. Dovezile de întreținere și pozele vechi te ajută să arăți contrariul.